01 / 門框
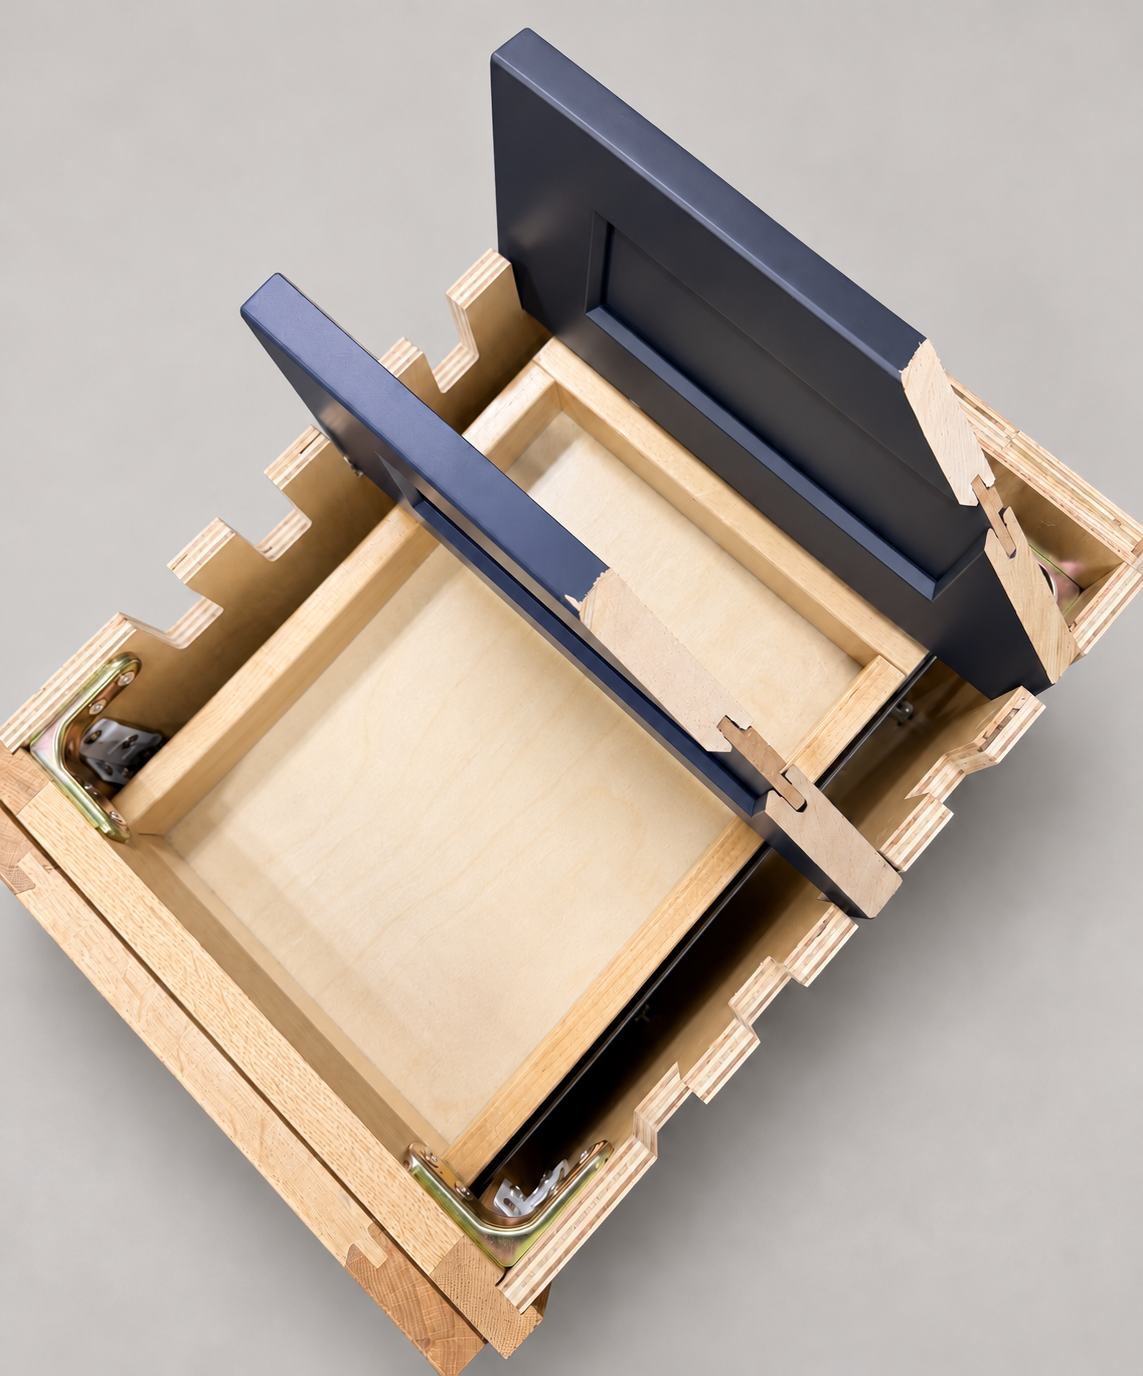
這塊櫃門樣品的豎框與橫檔圍繞獨立門芯板。門框和門芯板是不同部件,具體材料請分別核對所選櫃型的規格資料。
02 / 櫃體面框
櫃體面框圍住櫃箱正面的開口,位於櫃門後方。面框、門板外框與櫃箱各自構成不同部件。
03 / 櫃箱
樣品露出了櫃體側板、內部表面和分層邊緣。圖片不能確定所選櫃型的木種或材料規格。
選購與報價
確認原預算的範圍與假設,再用實際選定組合更新金額。
櫥櫃暫列額度能協助前期安排,但必須知道預定包含什麼。單一金額不等於完整產品選擇;正式採購前,應連結實際櫃體清單、飾面、五金及服務,再用同範圍的確認價格比較預留額度。僅看總數相近,無法確定兩者代表同樣內容。
了解暫列數是根據初步清單、特定產品層級,或純粹早期支出目標。請提供當時哪些零件和工作被納入。有了這些假設,才能判斷後續差額是選品改變,還是原本估算就沒有列完整。
NAHB介紹選擇額度工作表時,將按類別選定的項目連到總額。這裡可採用的是保存選擇與預算的對應觀念,不是套用其文件來決定自己項目的超額、減少或未使用餘額如何處理。
參考資料: NAHB: Selection allowance worksheet description.
固定報價應說清楚櫃體數量與尺寸、前板、飾面、五金、側板及其他必要部件,也須對應圖面版本和服務範圍。數字看來確定,並不能彌補產品選項尚未決定的空缺;仍需知道將交付什麼。不要只保留報價封面,明細頁也是金額依據的一部分。
確認報價的有效條件,以及量尺或其他待決事項是否會要求重新估價。暫列額度不一定有問題,固定數字也不一定完整。對兩者都要保留已確定與未確定的界線,才有合適的購買依據。
若原額度涵蓋供貨和運送,就取候選方案同樣部分來對照。不能用產品單價去比原本還包含額外工作的預算;某項工作已在總預算其他位置列入,也不應隨新方案重複加計。
請採購負責人說明新選擇如何替換原暫列項,仍在項目之外的相關工作則繼續分開記錄。這樣不會同時把舊額度和新訂單都當成支出,也不會因產品選定而讓未計入工作失蹤。資料應讓後續管理預算的人能直接理解。
假設最初以簡單塗裝櫃組估列,後來選木色,還加入原先未標明的成品側板與裝飾把手。買方看到差額,可能認為全部都是換色帶來,其實新舊比較還包括項目範圍的變化。
應把飾面更改與後來才明確的部件及服務分開說明,再於相同範圍評估替代方案,例如保留原飾面、另選可接受產品或調整非必要特徵。為了降低總價而刪掉必需側板,只改變紙面數字,沒有處理完整安裝需求。
由負責方交代差額紀錄方法、決定人及支持文件。不能預設買得低於額度就會直接退現金,也不能認為各項目採用同一種處理方式。先釐清實際安排,再連同認可報價保留。
完成選擇後,記下確切配置、價格範圍以及刻意留待後續的事項,讓總預算反映這次決定,不再停留在原始占位數。暫列額度應引導出可辨認的採購和清楚調整;如果大家只同意總額,心裡卻想著不同產品與工作,選擇仍未真正完成。
飾面之下 / 結構
樣品展示了門框、獨立門芯板、櫃體面框和櫃箱。透過剖面,可以分清各部件的位置。
這塊櫃門樣品的豎框與橫檔圍繞獨立門芯板。門框和門芯板是不同部件,具體材料請分別核對所選櫃型的規格資料。
櫃體面框圍住櫃箱正面的開口,位於櫃門後方。面框、門板外框與櫃箱各自構成不同部件。
樣品露出了櫃體側板、內部表面和分層邊緣。圖片不能確定所選櫃型的木種或材料規格。