01 / 门框
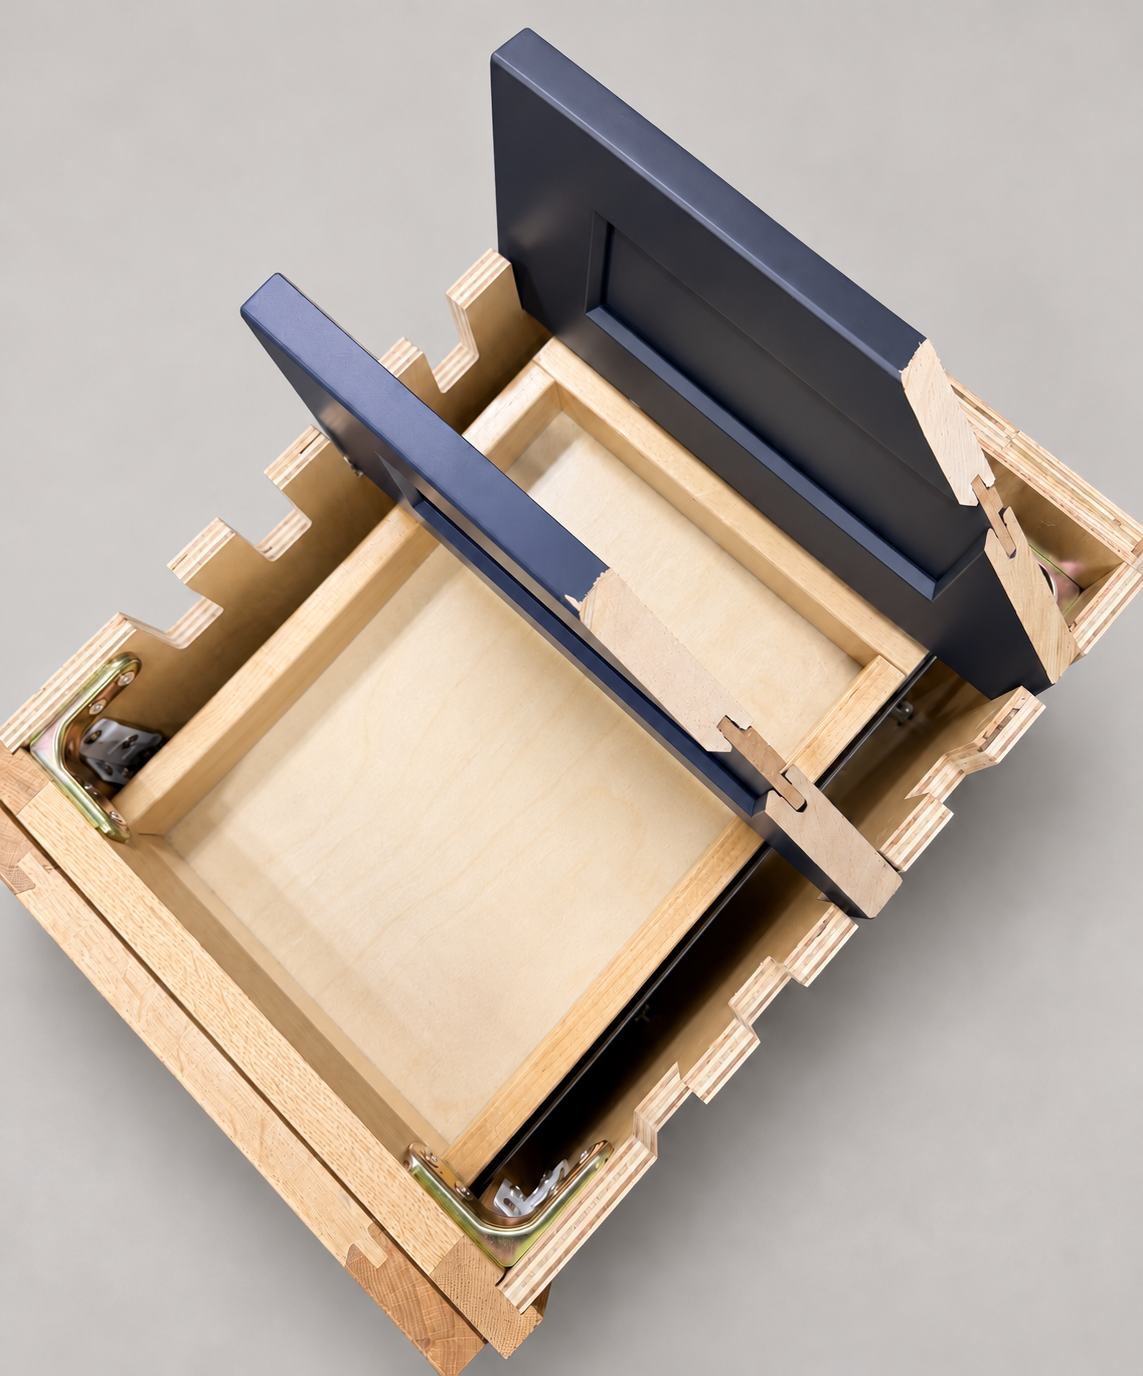
这块柜门样品的竖框与横档围绕独立门芯板。门框和门芯板是不同部件,具体材料请分别核对所选柜型的规格资料。
02 / 柜体面框
柜体面框围在柜箱前方的开口处,位于柜门后面。它与门板外框、柜箱分别组成柜子的不同部分。
03 / 柜箱
样品露出了柜体侧板、内部表面和分层边缘。图片不能确定所选柜型的木种或材料规格。
选购与报价
先弄清额度覆盖什么,再用明确配置和同样范围的报价替换早期预算。
橱柜暂列预算只有在覆盖范围清楚时,才是有用的规划金额。它本身并不代表已经选定的成套产品。购买前应把预算对应到柜体清单、饰面、五金及服务,再用同一范围的确认价格与项目已预留金额比较,而不是看到总数接近便认定符合预算。
问清这笔金额来自初步柜体清单、某种产品档次,还是仅为早期支出目标。取得当时对材料、配件和工作的假设。没有原始依据,就难以分辨后来的差额究竟来自选项升级,还是原估算没有覆盖完整内容。
NAHB对选择预算表的介绍,把客户按类别选定的项目与总额度相联系。可以借鉴的是保留选择依据,而不是只留金额;该介绍不能代替你项目中关于超出、节余或余额如何处理的具体安排。
参考资料: NAHB: Selection allowance worksheet description.
固定报价也应对应准确产品和工作:数量、尺寸、门板、饰面、五金、端板及所需配件,并标明图纸版本和包含服务。一个看似确定的总数,如果背后还有未决选项,仍无法完整说明将收到什么。
核对报价有效范围和剩余条件,确认未完成量尺或尚未选定的细节是否需要重新报价。不是暂列预算一定不好,也不是固定数字一定完整;关键是诚实记录已决定与仍待决定的内容,再判断是否具备下单条件。
如果暂列金额包含柜体供货和配送,就用候选方案的同样部分比较。不能拿纯材料价去对照原本还覆盖人工的额度;反过来,若某项服务已列在项目其他预算里,也不要因为换了报价再加一次。
让采购负责人说明选定金额怎样替换原暂列项,相关但仍在范围外的工作继续单列。这样既避免旧额度和新采购被同时当成支出,也避免因为柜子已经选好,就让尚未计入的任务从预算里消失。预算更新应能让没有参与选品的人读懂。
假设初步预算以简单涂装柜组合为参考,最终改选木色,同时加入当时没有识别的成品端板和装饰拉手。买方看到超过预留金额,很容易把全部差额都归为换饰面的费用,实际上比较范围已改变。
应要求将饰面变化与新明确的部件、服务分别说明,再在同样范围内评估保留原饰面、换其他认可选项,或调整非必要特征。把必须的端板从比较里删掉虽然能降低纸面总数,却没有解决预期安装如何完成。
由负责方解释差额如何记入、谁确认、依据哪份文件。不能默认低于额度就自动得到现金退款,也不能假设所有项目采用同一种结算方法。把实际安排弄清,并与接受报价一起保存,才能让后续支出对应已作决定。
选定后记录准确配置、价格覆盖范围和有意保留的待定项,更新项目预算,不再沿用过期占位金额。暂列预算的价值是引导到明确选择及预算调整;若人人同意一个总数,却各自想象不同产品和服务,它仍然只是未完成的采购信息。
饰面之下 / 结构
样品展示了门框、独立门芯板、柜体面框和柜箱。通过剖面,可以分清各部件的位置。
这块柜门样品的竖框与横档围绕独立门芯板。门框和门芯板是不同部件,具体材料请分别核对所选柜型的规格资料。
柜体面框围在柜箱前方的开口处,位于柜门后面。它与门板外框、柜箱分别组成柜子的不同部分。
样品露出了柜体侧板、内部表面和分层边缘。图片不能确定所选柜型的木种或材料规格。