01 / 门框
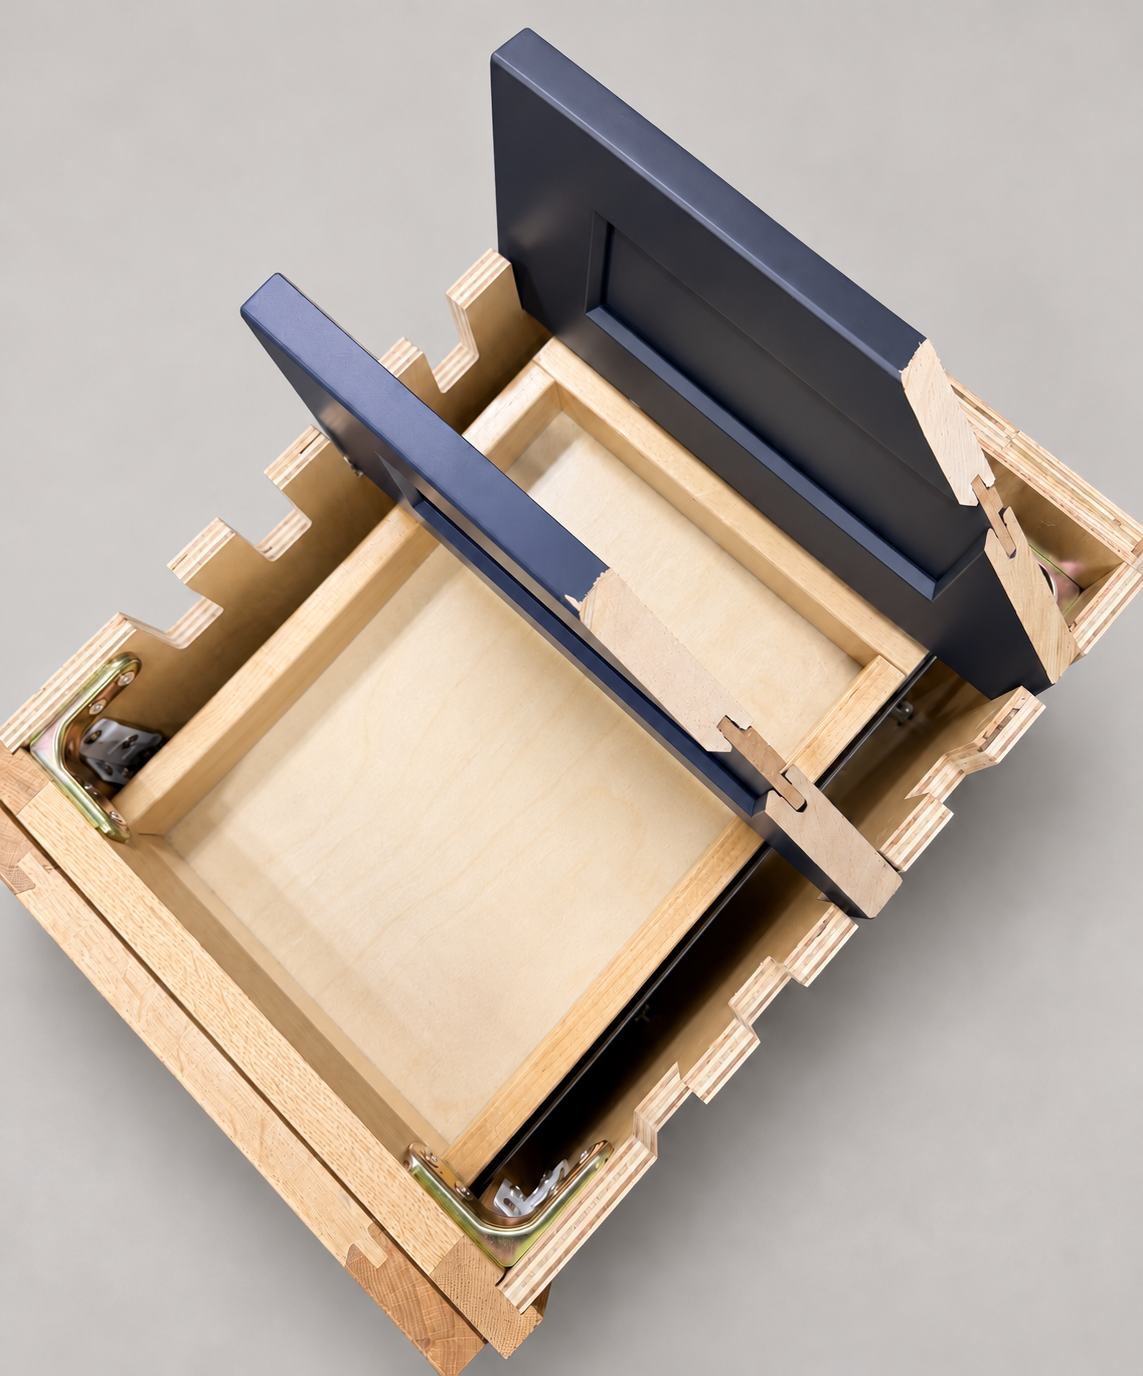
这块柜门样品的竖框与横档围绕独立门芯板。门框和门芯板是不同部件,具体材料请分别核对所选柜型的规格资料。
02 / 柜体面框
柜体面框围在柜箱前方的开口处,位于柜门后面。它与门板外框、柜箱分别组成柜子的不同部分。
03 / 柜箱
样品露出了柜体侧板、内部表面和分层边缘。图片不能确定所选柜型的木种或材料规格。
配送与收货
把产品退款基础、扣项和另付费用分开,避免运费重复扣算。
卖方同意处理退回时,应要求说明预计退款怎么算。原产品价格不一定等于会退回的金额,而退款本身也不包含撤回这次采购的全部成本。按已接受物品与真实收费建立计算,将待检查或待询价部分标清。能够算出费用,并不证明本订单必然可以退回。
列准接受安排中的物品,以及卖方采用的商品金额。部分订单退回时,不能从整张发票总额开始算。应问折扣怎样计入退款基础,什么仍取决于到货检查。确认过的计算起点,与希望按原标价全部退还,是不同信息。
HomeCabinets的说明分别处理重新入库费用、返程运输和原始配送收费。这提示应分项核对,不是其他卖方通用规则;实际计算应以处理本笔采购的答复为准。
参考资料: HomeCabinets: Separate restocking and shipping deductions.
问清重新入库收费是固定金额,还是按指定基础计算。若按比例,先确定适用金额,勿把比例套到无关的全订单总额。返程运费另取估算,明确是从退款扣除,还是买方直接付给承运人;支付路径不同,退款行的表达也不同。
同时核对哪些原配送或搬运费用不退,以及卖方说明会适用的原发运扣款。已付成本需要看得见,但不能扣两次。尚未取得的运价写待定,不能当免费。即使商品部分算术正确,运输输入未定的退款估算仍不完整。
假设可退商品支付为1000美元,原发运费90美元且不退,最初支出共1090美元。再假定约定从商品退款中扣重新入库费200美元、返程运费120美元,则预计退款为680美元。最初支出与退款之差是410美元。这些是教学假设金额,不是卖方报价或真实收费表。
这个例子已经把返程运费从退款扣过。如果又在原支出减退款的差额上加一次,就重复计算。同一费用若改由买方另付,应单列该笔支付,卖方退款计算里不再扣它。整套计算要与各方实际支付方法一致,而非不同公式混用。
项目仍需要另一柜体时,应另取新订单报价,可能涉及它自己的配送、搬运及安装变化。勿默认新购沿用旧促销、运送或工期。卖方若建议用余额抵新购,也需明确金额与抵扣方式,口头说“会处理好”不足以支持计算。
还要问安装人员是否改变进场或工作范围,并查退回处理期间需要的暂存与搬运。只纳入真实适用估算。此类项目费用放在商品退款算式以外,才能看清每项由谁收费,也避免把不同商家的报价混成一个看似完整的退款数字。
发运前保留接受清单及收费说明,标出哪些是预计值、什么会使它改变。收货检查后取得最终退款明细,与原记录比较。扣项有变化时询问基础,不只从总额变少去猜原因。直接付给承运人的费用,也要对应到实际运输记录。
相关金额明确且最终支付或余额已确认后,再结束计算。提出退款、卖方已发出退款与资金收到,是不同阶段。这样才能理解哪些商品价值被认可、哪些成本留下,以及项目为完成纠正还需要哪些新增采购或工作。
饰面之下 / 结构
样品展示了门框、独立门芯板、柜体面框和柜箱。通过剖面,可以分清各部件的位置。
这块柜门样品的竖框与横档围绕独立门芯板。门框和门芯板是不同部件,具体材料请分别核对所选柜型的规格资料。
柜体面框围在柜箱前方的开口处,位于柜门后面。它与门板外框、柜箱分别组成柜子的不同部分。
样品露出了柜体侧板、内部表面和分层边缘。图片不能确定所选柜型的木种或材料规格。